E-Rechnungspflicht: was ab 2027 für Ihren Betrieb gilt.
Kostenlosen E-Rechnungs-Check anfragen
Drei Angaben, dann Ihre Kontaktdaten — oder Sie wählen direkt einen 30-Minuten-Termin. Wir melden uns innerhalb von 24 Stunden, werktags, und prüfen mit Ihnen Empfang, Rechnungsausgang und Archiv.
Worum geht es Ihnen?
Drei Angaben, fertig. Keine Kontaktdaten in diesem Schritt · Antwort innerhalb von 24 Stunden, werktags
- 5,0 auf Google (5 Bewertungen)
- Microsoft-Partner
- 30+ Unternehmen betreut
- 24 h Antwort, werktags
Seit Januar 2025 muss jedes Unternehmen E-Rechnungen empfangen können. Ab 2027 müssen Betriebe mit mehr als 800.000 € Umsatz sie auch schreiben, ab 2028 alle. Ein PDF per Mail reicht dann nicht mehr. Wir richten Empfang, Rechnungsprogramm und Ablage so ein, dass es einfach läuft — Ihr Steuerberater kümmert sich um das Steuerliche, wir um die Technik.
Lieber direkt sprechen? +49 2065 8296939
- 5,0 auf Google (5 Bewertungen)
- Microsoft-Partner
- 30+ Unternehmen betreut
- 24 h Antwort, werktags
Ab wann gilt die E-Rechnungspflicht?
Empfangen müssen alle Unternehmen in Deutschland E-Rechnungen seit dem 1. Januar 2025 — ein E-Mail-Postfach reicht. Ausstellen müssen Unternehmen mit mehr als 800.000 € Vorjahresumsatz ab dem 1. Januar 2027, alle anderen ab dem 1. Januar 2028 — für Rechnungen an andere Unternehmen im Inland. Ausgenommen bleiben Rechnungen bis 250 € brutto, Fahrausweise, Kleinunternehmer und Rechnungen an Privatkunden. Als E-Rechnung gelten XRechnung und ZUGFeRD ab Version 2.0.1, nicht ein normales PDF.
Stand: 24. Oktober 2026, nach § 14 und § 27 Abs. 38 UStG, den FAQ des Bundesfinanzministeriums und dem BMF-Schreiben vom 15. Oktober 2026. Keine Steuerberatung.
Welche Frist gilt für Sie?
Vier Fragen, dann sehen Sie Ihren Termin und was bis dahin zu tun ist.
Bis 800.000 € Vorjahresumsatz dürfen Sie für Leistungen im Jahr 2027 noch Papier oder — mit Zustimmung des Kunden — PDF verschicken. Für Leistungen ab 2028 ist die E-Rechnung an Firmenkunden Pflicht. Prüfen Sie die Grenze Ende 2026 noch einmal.
- 1In Ihrem Programm prüfen, ob der Export als XRechnung oder ZUGFeRD aktiv ist — oft ist es nur eine Einstellung oder ein Update. Danach eine Testrechnung validieren.
- 2Die Leistungsbeschreibung in die strukturierten Daten bringen: Art, Umfang und ggf. Ort der Leistung — ein Verweis auf das Angebot reicht nicht (BMF-Schreiben vom 15.10.2026).
- 3E-Mail-Adressen Ihrer Firmenkunden für den Rechnungsversand sammeln.
- 4Eine feste Empfangsadresse für Rechnungen einrichten (z. B. rechnung@ihre-firma.de) und Lieferanten mitteilen. Empfangen müssen Sie seit dem 1. Januar 2025.
- 5Einen Viewer bereitstellen, der XRechnung und ZUGFeRD lesbar anzeigt — kostenlos z. B. über www.e-rechnung.elster.de.
- 6E-Rechnungen im Original aufbewahren: Der strukturierte Teil (die XML-Datei) muss acht Jahre unverändert vorliegen, ein Ausdruck reicht nicht.
Vier Termine, die Sie kennen sollten.
- Stufe 1seit 1. Januar 2025
Empfangen ist Pflicht
Jedes Unternehmen in Deutschland muss E-Rechnungen annehmen können — auch Kleinunternehmer, Freiberufler und Vermieter. Ein E-Mail-Postfach reicht dafür aus.
- Stufe 2bis 31. Dezember 2026
Übergang für alle
Für Leistungen aus 2025 und 2026 dürfen Sie weiter Papier schicken, ein PDF nur mit Zustimmung des Kunden. Die Rechnung muss bis Ende 2026 raus sein.
- Stufe 3ab 1. Januar 2027
Pflicht über 800.000 € Umsatz
Wer im Vorjahr mehr als 800.000 € Gesamtumsatz hatte, muss Firmenkunden im Inland E-Rechnungen stellen. Darunter bleibt Papier oder PDF (mit Zustimmung) noch für Leistungen aus 2027 erlaubt.
- Stufe 4ab 1. Januar 2028
Pflicht für alle
Die Übergangsregeln enden. Rechnungen an andere Unternehmen im Inland sind dann E-Rechnungen — bis auf die dauerhaften Ausnahmen.
Rechtsgrundlage: § 14 UStG, § 27 Abs. 38 UStG. Maßgeblich ist der Zeitpunkt der Leistung, nicht der Rechnung.
Unsicher, was davon Sie betrifft?
Schreiben Sie uns, womit Sie heute Rechnungen schreiben und wie sie ankommen — Sie bekommen innerhalb von 24 Stunden eine Einschätzung und einen Termin für den kostenlosen Check.
XRechnung, ZUGFeRD — und warum ein PDF nicht reicht.
Eine E-Rechnung ist eine Datei, die ein Programm lesen kann, ohne dass jemand etwas abtippt. Grundlage ist die europäische Norm EN 16931.
XRechnung
Reine XML-Datei nach EN 16931, entwickelt für Rechnungen an Behörden. Für Menschen nur mit einem Viewer lesbar — zum Beispiel dem kostenlosen der Finanzverwaltung.
ZUGFeRD ab 2.0.1
PDF mit eingebetteter XML-Datei: Der Mensch liest das PDF, das Programm die Daten. Zulässig in allen Profilen außer MINIMUM und BASIC-WL. Bei Abweichungen gilt die XML.
EDI
Datenaustausch zwischen Firmen-Systemen, etwa im Handel. Zulässig, wenn sich alle Pflichtangaben verlustfrei in das Format der EN 16931 übertragen lassen. Ältere Verfahren gelten noch bis Ende 2027.
PDF, Word, Scan, Papier
Ein normales PDF per Mail ist seit 2025 eine „sonstige Rechnung“. Erlaubt nur noch in der Übergangszeit und bei den Ausnahmen — nicht mehr als Standard.
Empfangen ist heute Pflicht. Schreiben bald.
Eingang — seit 2025
- · Eine feste Adresse für Rechnungen, die alle Lieferanten kennen
- · Viewer für XRechnung — kostenlos über e-rechnung.elster.de
- · Weitergabe an Buchhaltung oder Steuerbüro ohne Ausdrucken
- · Original-XML acht Jahre unverändert aufbewahren
Ausgang — ab 2027 oder 2028
- · Rechnungsprogramm, das XRechnung oder ZUGFeRD ab 2.0.1 erzeugt
- · Leistungsbeschreibung in den Daten, nicht nur im Anhang
- · Rechnungs-E-Mail-Adressen Ihrer Firmenkunden
- · Testrechnung prüfen lassen, bevor der erste Kunde sie bekommt
Wann Papier oder PDF auch nach 2028 erlaubt ist.
Empfangen müssen Sie E-Rechnungen in jedem Fall. Schreiben müssen Sie sie in diesen Fällen nicht:
Kleinbeträge bis 250 €
Rechnungen bis 250 € brutto dürfen immer auf Papier oder als PDF gehen (§ 33 UStDV).
Fahrausweise
Bahn- und Busfahrkarten, die als Rechnung gelten (§ 34 UStDV).
Kleinunternehmer
Wer nach § 19 UStG keine Umsatzsteuer ausweist, muss keine E-Rechnung schreiben — aber empfangen können (§ 34a UStDV).
Privatkunden
Rechnungen an Endverbraucher sind nicht betroffen. Ebenso viele steuerfreie Umsätze, etwa ärztliche Leistungen oder Wohnungsvermietung.
Achtung bei Barkäufen: Auch der Materialeinkauf im Baumarkt über 250 € wird nach der Übergangszeit eine E-Rechnung — laut BMF kann der Händler zunächst einen Kassenbon geben und die E-Rechnung per Mail nachreichen.
Was das dritte BMF-Schreiben ändert.
Die Fristen bleiben. Aber das Schreiben vom 15. Oktober 2026 präzisiert, was in einer E-Rechnung stehen muss — und das betrifft vor allem Handwerk und Dienstleister.
Leistung muss in den Daten stehen
Art, Umfang und gegebenenfalls Ort der Leistung gehören in den strukturierten Teil. Ein Verweis auf Vertrag oder Angebot reicht nicht. Details wie Stundenzettel dürfen als Anhang mit.
Bau: Gewerke plus Leistungsverzeichnis
Bei Bauleistungen reichen im strukturierten Teil die Gewerke mit Summen, wenn das Leistungsverzeichnis als lesbarer Anhang eingebettet ist und darauf verwiesen wird.
Korrekturen als E-Rechnung
Wer E-Rechnungen schreiben muss, muss auch Berichtigungen als E-Rechnung schicken — mit klarem Bezug auf die ursprüngliche Rechnung.
Kein Bußgeld, aber Vorsteuer-Risiko
Eine sonstige Rechnung statt der Pflicht-E-Rechnung ist keine Ordnungswidrigkeit. Ihr Kunde riskiert aber den Vorsteuerabzug — und wird darauf bestehen.
Quelle: BMF-Schreiben vom 15.10.2026, III C 5 - S 7287-a/00019/021/017. E-Rechnungen, die bis Ende 2026 nach den älteren Vorgaben ausgestellt werden, beanstandet die Finanzverwaltung nicht.
Sechs Fehler, die wir bei der Umstellung sehen.
„Wir schicken doch schon PDFs“
Ein PDF ist keine E-Rechnung. Spätestens 2028 reicht es für Firmenkunden nicht mehr.
Rechnungen landen in fünf Postfächern
E-Rechnungen kommen bei Vertrieb, Chef und Buchhaltung an. Ohne feste Adresse geht eine verloren — und mit ihr die Frist für Skonto.
Nur der Ausdruck wird abgelegt
Aufzubewahren ist die XML-Datei im Original, acht Jahre lang. Ein Ausdruck oder ein Bild davon ersetzt sie nicht.
ZUGFeRD MINIMUM aus dem alten Programm
Ältere Programme erzeugen oft die Profile MINIMUM oder BASIC-WL. Die gelten nicht als E-Rechnung.
Die Leistung steht nur im Anhang
„Leistungen laut Angebot 4711“ im XML reicht nach dem BMF-Schreiben vom Oktober 2026 nicht. Die Beschreibung gehört in die Daten.
Umstellung im Dezember 2027
Programm-Updates, Kundenadressen, Tests mit dem Steuerbüro: Das dauert Wochen. Wer im Herbst anfängt, hat Ruhe.
Aufbewahrung: acht Jahre, im Original
Rechnungen sind seit 2025 acht Jahre aufzubewahren, gerechnet ab dem Ende des Ausstellungsjahres (§ 14b UStG). Bei einer E-Rechnung muss mindestens die XML-Datei unverändert in ihrer ursprünglichen Form vorliegen. Ein E-Mail-Postfach ist dafür kein gutes Archiv: Mails werden gelöscht, verschoben, Postfächer wechseln mit Mitarbeitern. Wie Sie Belege buchhalterisch ablegen, stimmen Sie mit Ihrem Steuerbüro ab — die technische Ablage richten wir ein.
Was das für Handwerk und Dienstleister heißt.
Handwerk und Bau
Abschlagsrechnungen, die vor Ihrer Pflicht gestellt werden, bleiben gültig. Für die Endrechnung als E-Rechnung gibt es bis Mitte 2030 Erleichterungen. Das Leistungsverzeichnis kommt als Anhang mit.
Handel und Logistik
Manche Großkunden verlangen E-Rechnungen schon heute. Läuft bei Ihnen EDI, prüfen wir, ob das Verfahren die Norm erfüllt — ältere Verfahren gelten nur noch bis Ende 2027.
Praxen, Pflege, Vermietung
Steuerfreie Leistungen sind oft nicht betroffen. Empfangen müssen Sie E-Rechnungen Ihrer Lieferanten trotzdem — und die Software dafür kommt meist mit dem nächsten Update.
Mehr dazu: E-Rechnung empfangen: was kleine Betriebe schon heute müssen · Handwerksbetrieb digitalisieren · IT-Service Duisburg
Wir stellen um. Ihr Steuerberater prüft.
Wir arbeiten mit Ihrer bestehenden Software und Ihrem Steuerbüro, nicht dagegen. Steuerliche Fragen beantwortet Ihr Steuerberater — wir kümmern uns um Postfach, Programm, Ablage und darum, dass Ihr Team weiß, was zu tun ist.
Kostenloser E-Rechnungs-Check
In 30 Minuten klären wir: Ab wann gilt die Pflicht für Sie, wie kommen Rechnungen heute an, womit schreiben Sie, wo legen Sie ab. Sie bekommen eine To-do-Liste mit Terminen.
Empfang einrichten
Eine feste Adresse für Eingangsrechnungen in Microsoft 365, Regeln für die Weiterleitung an Buchhaltung oder Steuerbüro und ein Viewer, mit dem jeder die Rechnung lesen kann.
Rechnungsausgang umstellen
Wir prüfen Ihre bestehende Rechnungs- oder Branchensoftware, aktivieren XRechnung oder ZUGFeRD, pflegen die Kundendaten und validieren eine Testrechnung — bevor der erste Kunde sie bekommt.
Aufbewahrung, die hält
Eine Ablage, die E-Rechnungen im Original acht Jahre unverändert speichert, mit Rechten, Sicherung und Suche. Abgestimmt mit Ihrem Steuerbüro.
Einweisung fürs Team
Wer bekommt welche Rechnung, was tun bei Fehlern, wie sieht eine gültige E-Rechnung aus. Eine Seite Ablauf, eine kurze Schulung — damit es nach uns weiterläuft.
Sie arbeiten mit Microsoft 365? Dann richten wir den Rechnungseingang direkt dort ein. Microsoft 365 →
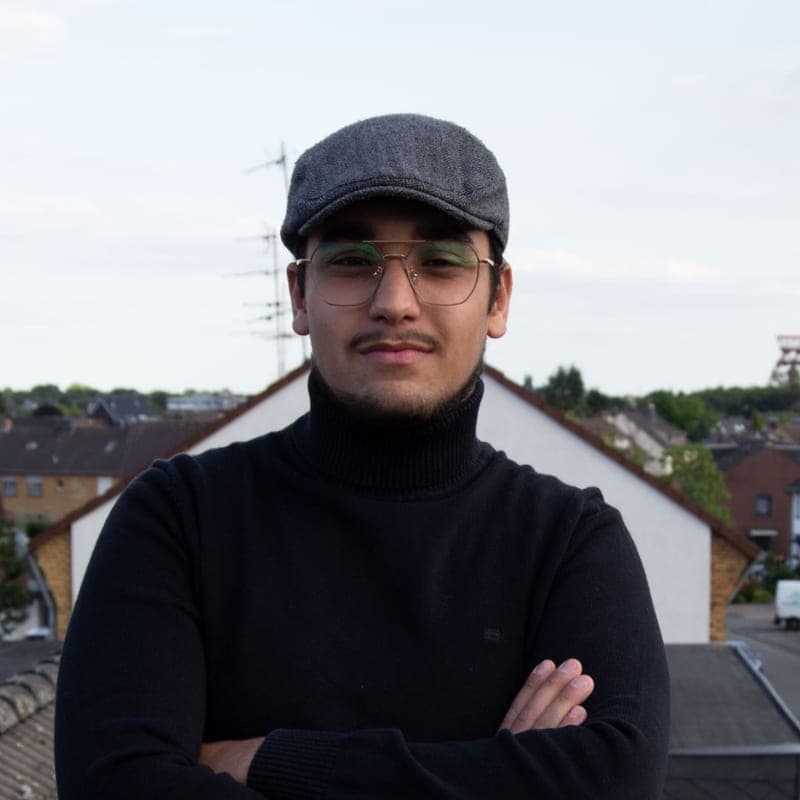
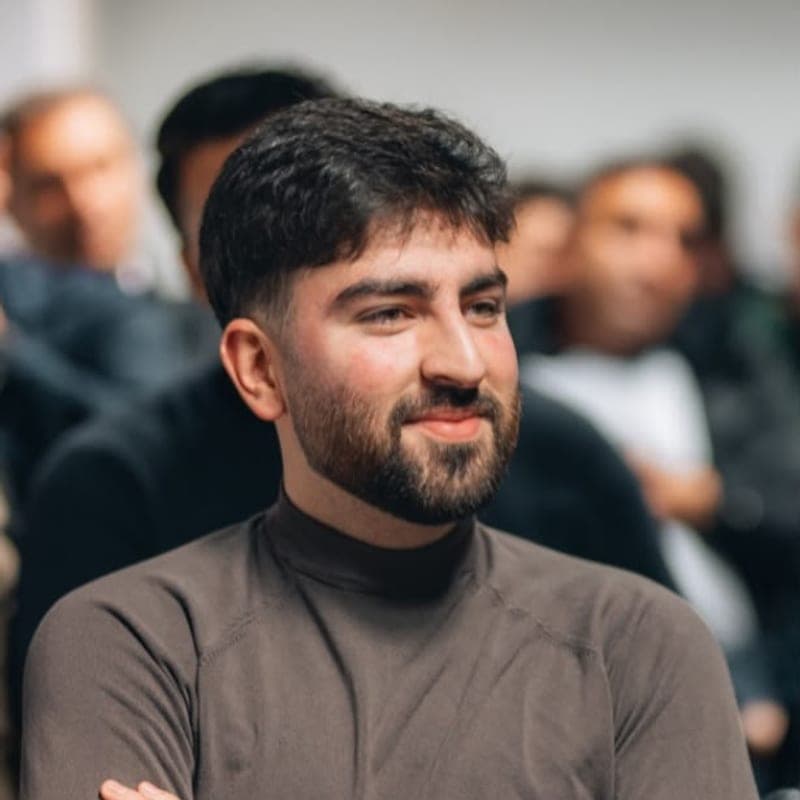
Sie sprechen mit uns beiden — nicht mit einem Vertrieb, der die Anfrage weiterreicht. Wer anruft, bekommt die Person ans Telefon, die die IT später auch betreut.
Mit wem möchten Sie sprechen?
Was Unternehmen zur E-Rechnung fragen.
Ab wann gilt die E-Rechnungspflicht?+
Reicht ein PDF per E-Mail?+
Was brauche ich, um E-Rechnungen zu empfangen?+
Müssen Kleinunternehmer E-Rechnungen schreiben?+
Welche Umsatzgrenze gilt für 2027?+
Gilt die Pflicht auch für Rechnungen an Privatkunden?+
Wie lange muss ich E-Rechnungen aufbewahren?+
Was ist der Unterschied zwischen XRechnung und ZUGFeRD?+
Was ist neu im BMF-Schreiben vom 15. Oktober 2026?+
Was kostet die Umstellung bei Nomad Solutions?+
Quellen: BMF-FAQ zur E-Rechnung (Stand März 2026) · BMF-Schreiben vom 15.10.2026 · § 14 UStG · § 27 UStG. Aktualisiert am 24. Oktober 2026.
Frage nicht dabei? oder rufen Sie an: +49 2065 8296939.
Umstellen, bevor es eilt.
Im kostenlosen E-Rechnungs-Check klären wir in 30 Minuten, was bei Ihnen fehlt und bis wann. Danach bekommen Sie eine To-do-Liste und einen Festpreis für die Umsetzung.
- ✓ E-Rechnungs-Check kostenlos und unverbindlich
- ✓ Mit Ihrer bestehenden Software und Ihrem Steuerbüro
- ✓ Empfang, Rechnungsausgang und Ablage aus einer Hand
- ✓ Festpreis nach kurzem Gespräch
Lieber direkt sprechen? +49 2065 8296939
Kostenlosen E-Rechnungs-Check anfragen
Drei Angaben, dann Ihre Kontaktdaten — oder Sie wählen direkt einen 30-Minuten-Termin. Wir melden uns innerhalb von 24 Stunden, werktags, und prüfen mit Ihnen Empfang, Rechnungsausgang und Archiv.
Worum geht es Ihnen?
Drei Angaben, fertig. Keine Kontaktdaten in diesem Schritt · Antwort innerhalb von 24 Stunden, werktags
- 5,0 auf Google (5 Bewertungen)
- Microsoft-Partner
- 30+ Unternehmen betreut
- 24 h Antwort, werktags